
中国で10月に新車へ搭載された車載電池は99.4GWhと過去最高を記録し、その9割近くがリン酸鉄リチウム(LFP)でした。中国汽車動力電池産業創新連盟(CABIA)が19日に発表したデータで、搭載量は前年同月比18.2%増、前月比14.0%増。これまでの月間最高だった2025年12月の98.1GWhを上回りました。
中身で目を引くのは電池の種類です。LFPの搭載量は86.3GWh(前年比27.8%増)で、シェアは86.9%と過去最高。一方、ニッケル系の三元系電池は12.8GWhで前年比22.8%減、シェア12.9%は過去最低です(CnEVPostによるCABIAデータの集計)。同じ月次の数字は每日経済新聞、界面新聞、新浪財経も報じています。
1〜10月の累計は675.6GWhで16.9%増。うちLFPが563.5GWh、比率83.4%を占めました。三元系は110.6GWhで、伸びはわずか2.7%です。
蓄電池はさらに速いペース
クルマ用は全体の一部にすぎません。10月の車載用と蓄電用を合わせた電池生産量は245.1GWhで43.6%増。販売量は合計230.4GWh(38.8%増)で、内訳は車載用159.3GWh、蓄電用71.1GWhです。蓄電用は前年比70.5%増で、中国の電池メーカーが1カ月に売る量の3分の1近くを、もう系統用などの蓄電池が占めている計算です。
輸出も過去最高でした。10月の車載用・蓄電用電池の輸出は46.1GWh(63.4%増)で、月間販売の20%にあたります。車載用が29.0GWh、蓄電用が17.1GWhで、蓄電用はほぼ倍増(94.4%増)。1〜10月の輸出累計は349.0GWh、53.0%増です。
この輸出は中国国外で売られるクルマにも表れています。今月初めにお伝えしたとおり、中国以外で搭載されるEV電池の半分以上がすでに中国メーカー製で、CATLとBYDの2社だけで44.5%に達しています。
誰が作ったのか
同じCABIAの発表をもとにしたCnEVPostの集計では、CATLが39.60GWhでシェア40.00%の首位(前月比0.93ポイント低下)、2位BYDが21.14GWh(21.36%)、3位CALB(中創新航)が8.55GWh(8.64%)。この集計どおりなら、CATLとBYDの差は5カ月連続で縮まりました。ただし企業別の順位は、まだ中国の3媒体で独立に確認できていないため、暫定値として見てください。上の全体の数字は確認済みです。
CATLは電池づくり以外でも動いています。今週、北京汽車が電池交換ステーション112カ所を売却し、CATLの「チョコ交換」網に乗り換えると発表したばかり。最大手は電池を作るだけでなく、使われ方まで握ろうとしているようです。
EVXの視点
LFP比率86.9%という数字は、ニッケル系を軸にしてきた日本の電池戦略には厳しいものです。テスラで有名になったパナソニックの電池は三元系(NCA・NCM)で、世界最大のEV市場ではその三元系こそが縮んでいるパイだからです。トヨタはこの流れを読んでいて、電池のロードマップにバイポーラ構造の低コストな「普及版」LFP電池を盛り込み、2026〜27年の実用化を目指しています。ただ中国はすでに月86GWh超のLFPを積んでいます。蓄電池の数字も見逃せません。日本は太陽光をもっと受け入れるために系統用蓄電池が必要で、中国の蓄電池販売が7割増、輸出がほぼ倍増という状況では、国内の電力会社や施工業者は安い中国製LFPと国産品をてんびんにかけ続けることになります。LFPの価格勝負で日本勢が勝つのは難しい。だからこそ全固体や高性能LFPといった次の技術を、予定どおりに出せるかが勝負だと見ています。
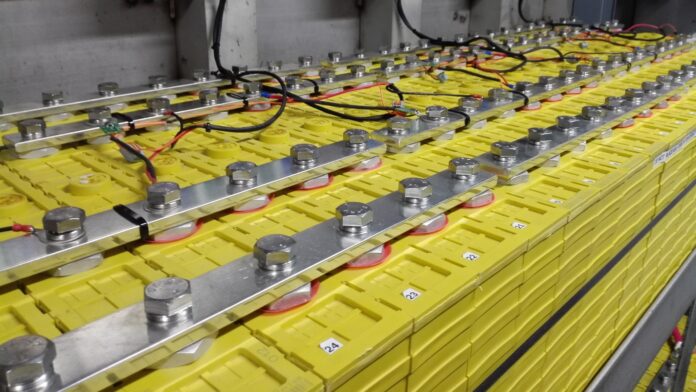
出典:中国汽車動力電池産業創新連盟(CABIA)2026年10月データ(CnEVPost、每日経済新聞、界面新聞、新浪財経の報道による)、企業別シェアはCnEVPost、トヨタ 電池技術ロードマップ。アイキャッチ画像:直列・並列にバスバーで接続されたLiFePO4電池セル、撮影 Yo-Co-Man/Wikimedia Commons(CC BY-SA 4.0、トリミングあり)。

